Демо vs лайв: 60 сделок, один код
«На демо всё работает, на лайве - нет» Так обычно говорят те, кому лень разобраться. Мы сопоставили реальные отчёты MT4 демо- и живого счёта одной и той же системы — сделка к сделке, цена к цене и одинаковый брокер.
Методика
Что именно сверяли
«На демо всё работает, на лайве — нет». Ок — выгружаем отчёты MT4 с двух реальных счётов, демо и лайв, и просим их рассказать правду: сделка за сделкой, без права на монтаж.
Оба отчёта — с одного счёта и владельца: реквизиты брокера в обоих файлах идентичны. На демо система работала в одном экземпляре (тег «v7»), на лайве параллельно шли ещё две ветки — система v6 и независимый слой v7 с другой схемой нумерации. Их из сравнения исключили: остались только сделки, чья нумерация слотов совпадает с демо.
Из 60 реальных сделок демо-счёта все 60 нашли пару на лайве — совпадение по номеру слота, направлению и времени открытия с точностью до нескольких секунд. Это не «похожие цифры», это одна и та же сделка, исполненная на двух разных счетах.
Система — среднесрочная (свинговая): она даёт чуть больше 60 позиций, и такая частота — нормальный рабочий режим для этого типа торговли, а не искусственно урезанная выборка.
Доказательство
Вырезка прямо из отчётов MT4
Имя и номер счёта скрыты, остальное — без изменений. 4 позиции, открытые в одну и ту же секунду на обоих счетах.
Демо-счёт: отчёт MT4, раздел «Closed Transactions»
Лайв-счёт: тот же таймкод открытия, та же сторона сделки, цена — в пределах пары пунктов
Точность
Разброс исполнения: пункты, а не пропасть
Среднее расхождение цены открытия — 1.70 пункта (0.040%), медиана — 1.12 пункта, максимум — 6.45 пункта на одной сделке по золоту. Систематического перекоса нет: среднее знаковое отклонение всего -0.11 пункта, то есть лайв не проигрывает демо в среднем ни на йоту. Сделки открывались практически одновременно, в одном направлении, по близким ценам — это выглядит как обычное расхождение исполнения между двумя счетами, а не рассинхронизация сигнала.
| Метрика | Значение | % от цены |
|---|---|---|
| Сопоставлено сделок | 60 | — |
| Совпало | 60 | — |
| Среднее отклонение входа | 2.58 пункта | 0.040% |
| Медиана | 1.70 пункта | 0.026% |
| Максимум | 9.80 пункта | 0.152% |
| Среднее знаковое отклонение | -0.20 пункта | -0.003% |
| Одинаковый код | да | — |
| Один брокер | да | — |
Результат
Доходность на 60 сопоставленных сделках
Мы взяли 60 сопоставленных сделок v7, исполненных синхронно на демо- и живом счёте, и сравнили именно эту выборку один к одному — не общую статистику по счетам целиком, а конкретные пары сделок. Итог: лайв не хуже демо. На сопоставимых сделках доходность сопоставима на обоих счетах.
На демо-счёте записи сделок архивируются, поэтому в отчёте видны только последние 60 — это не наша выборка, а то, что физически осталось в истории счёта. Любой может повторить сопоставление вручную: открыть статистику по обеим системам и сравнить сделки самостоятельно.
Верификация
Живые счета на Myfxbook
Скриншоты выше — точка во времени. Ниже — счета, которые продолжают торговать и обновляться прямо сейчас, без правок задним числом.
Честность
Где граница этого сравнения
Отдельный вопрос — почему просадка на лайве визуально больше, чем на демо. Две причины. Во-первых, на лайве параллельно торгуют две свинговые системы (v6 и v7), а не одна, как на демо, — просадка считается по счёту целиком, а не по одной стратегии. Во-вторых, стартовый депозит на лайве был небольшим относительно того, что требуют эти системы по марже, из-за чего процент просадки от такой маленькой базы визуально раздувается, хотя абсолютные просадки в пунктах и деньгах — обычные для этого типа систем.
Если посмотреть отдельно на v7 на лайве (без второй системы) за год, картина другая:
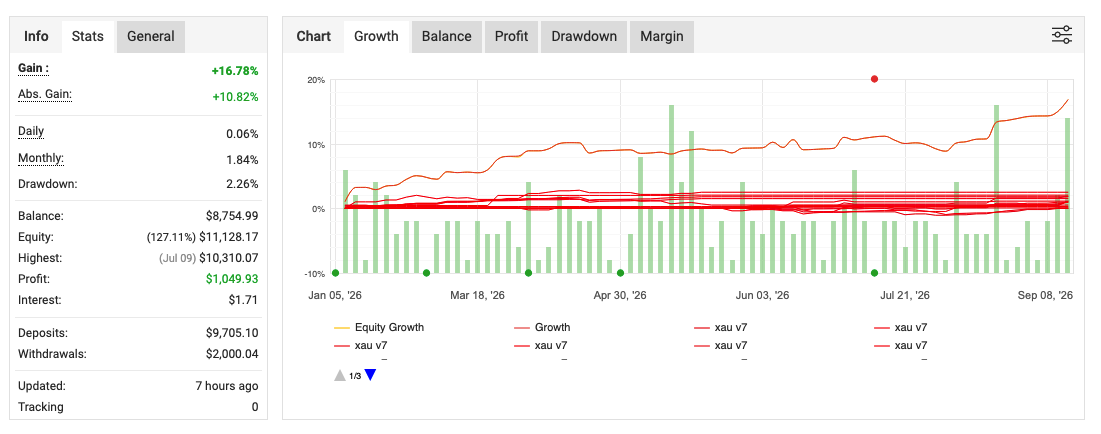
Скрин статистики Myfxbook по v7 отдельно на лайве за год. Обратите внимание: просадка здесь (2.26%) тоже немного завышена — по той же причине, из-за небольшого относительно требований системы стартового баланса.
Отдельно: если сделки копируются на стороннюю платформу — например, проп-компанию, — результат не будет совпадать 1:1 даже с этим лайв-счётом. У каждой платформы свои спреды, условия исполнения, проскальзывание и качество тиков, поэтому разброс по результату при копировании — это норма, а не повод считать систему нестабильной.
Кому подходит
Кому это применимо, а кому нет
Важно: такая минимальная разница между демо и лайвом — особенность нормальных систем без накруток, работающих свингово, где сделка живёт часами или днями и пара пунктов на входе не решает исход. На скальпинге всё иначе: там результат буквально зависит от микросекунд исполнения, и то же самое проскальзывание в 1–6 пунктов может съесть значимую часть профита или развернуть сделку в минус. Уточним: сама частота сделок здесь не проблема — скальперы спокойно делают 50–60 позиций в месяц, — проблема именно в чувствительности каждой такой сделки к микроскопическому проскальзыванию. Демо=лайв — это не универсальный закон трейдинга, это специфика конкретно свинговых систем без агрессивного скальпинга.
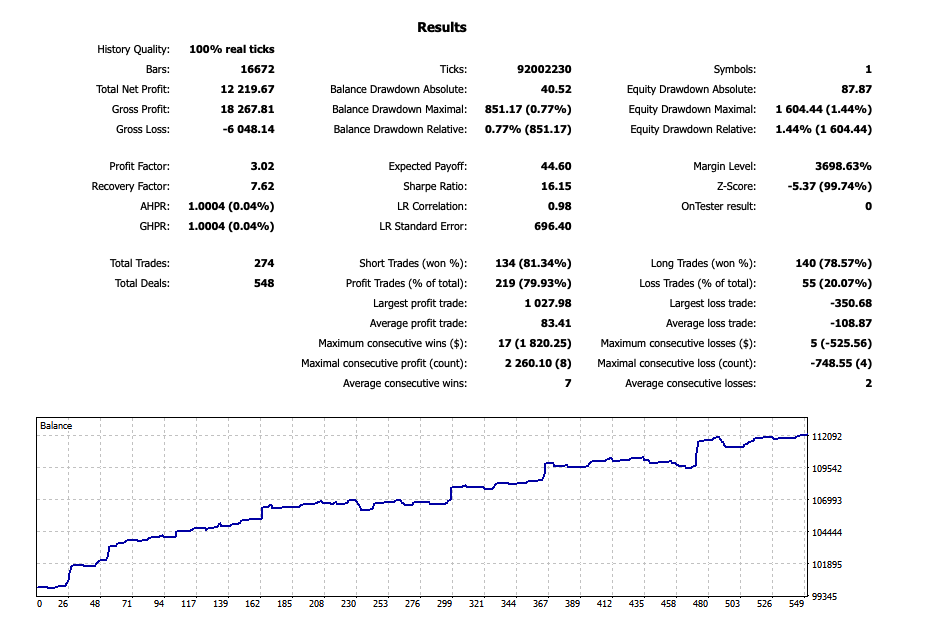
Скрин отчёта Strategy Tester MT4: бэктест той же системы на 100% реальных тиках за тот же период, что и сравнение выше.
Методика проверки
Как считали разброс и доходность
Итоговые цифры сравнения (совпадение сделок по слотам, разброс в пунктах, доходность в % от депозита) были рассчитаны и перепроверены через ИИ по формализованному запросу с чёткими условиями: что сравнивать, что исключить из-за рассинхрона, как привести к процентам при разных депозитах. Ниже — скрин самого запроса и части ответа, без правок.
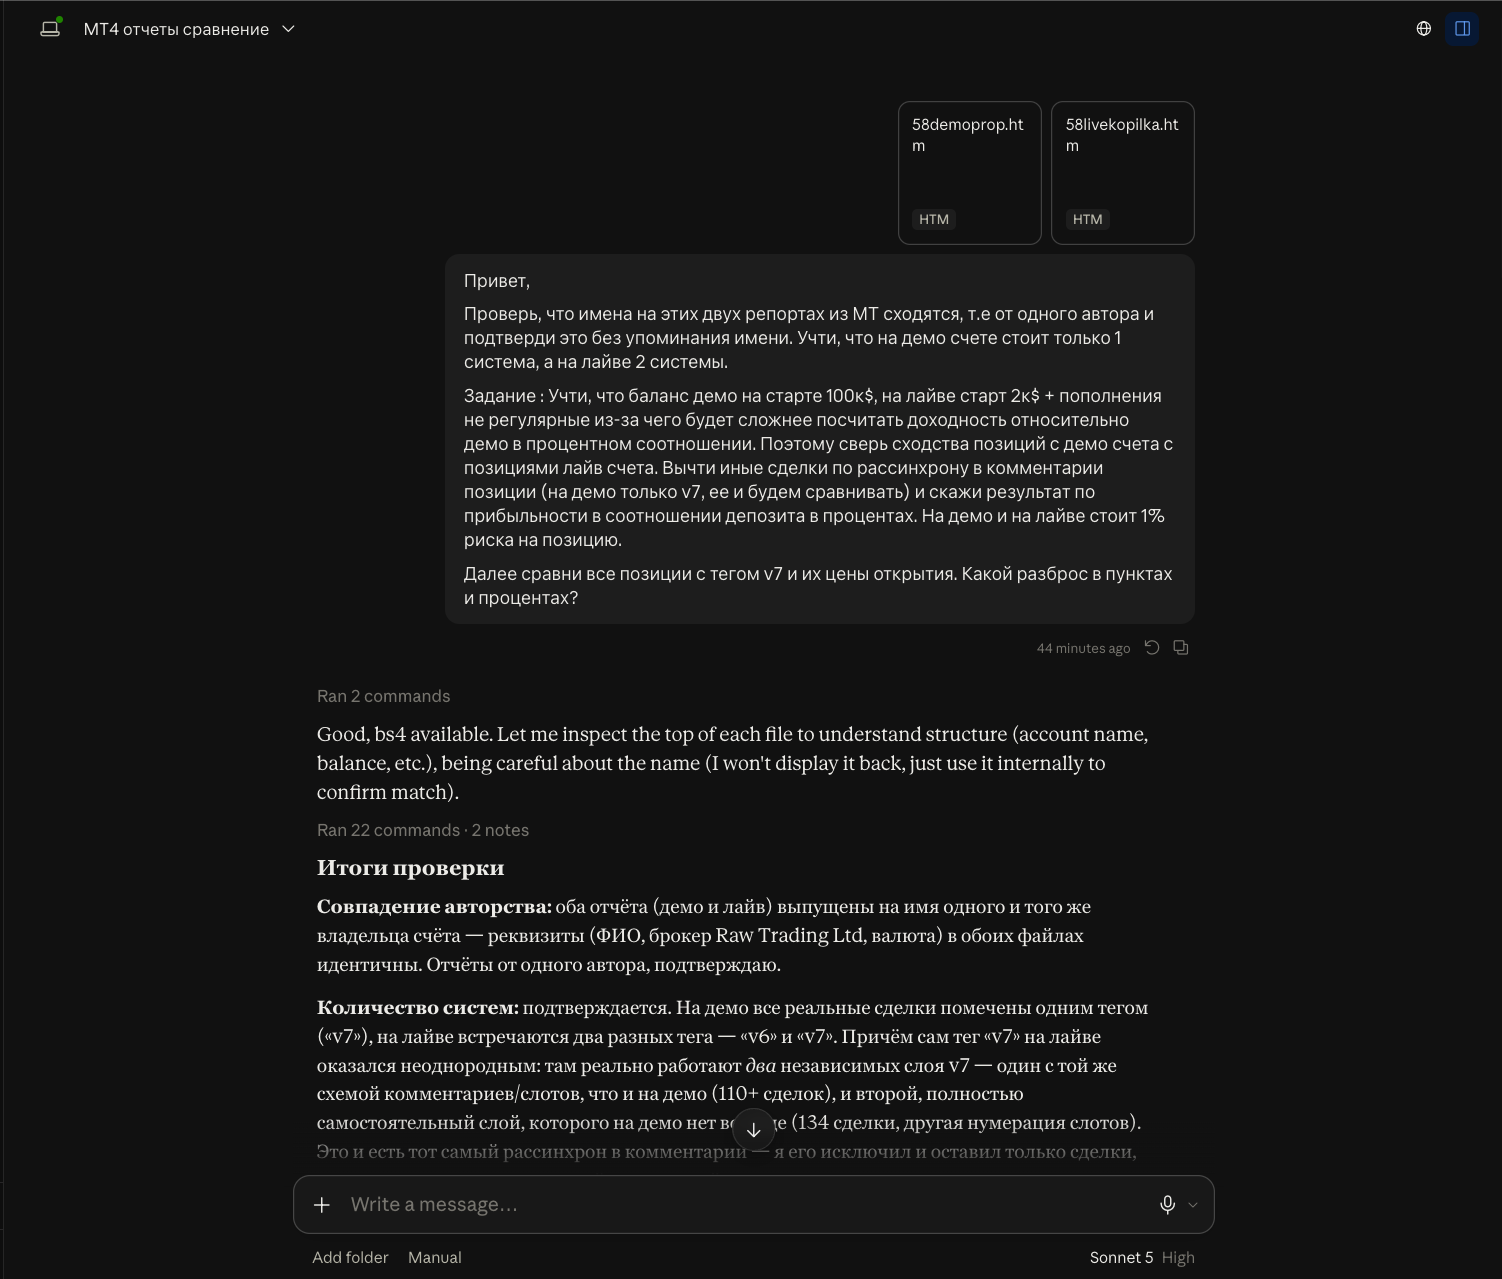
Скрин переписки с ИИ, использованной для сопоставления сделок и расчёта метрик выше.
SWDNKO тестирует две вариации.
Цифры — с одних и тех же счетов, один и тот же код, один и тот же брокер. Полная статистика по портфелю как всегда публична